

ಥಾಮಸ್ ಲೂಯಿಸ್ ಮತ್ತು ಅವರ ಪತ್ನಿ ಮನೆಯ ಒಪ್ಪಂದವನ್ನು ಪಡೆಯಲು ಎಲ್ಲವನ್ನೂ ಪ್ರಯತ್ನಿಸಿದರು: ಕೇಳುವ ಬೆಲೆಗಿಂತ ಹೆಚ್ಚಿನದನ್ನು ನೀಡುವುದು, ತಪಾಸಣೆಯನ್ನು ಬಿಟ್ಟುಬಿಡುವುದು ಮತ್ತು ಅವರ ಕೆಲವು ಪೆಟ್ಟಿಗೆಗಳನ್ನು ಗುರುತಿಸಿದ ಗುಣಲಕ್ಷಣಗಳನ್ನು ಪರಿಶೀಲಿಸುವುದು, ಆದರೆ ಎಲ್ಲವನ್ನೂ ಅಲ್ಲ. ಮೂರು ವರ್ಷಗಳ ನಂತರ ಮತ್ತು 15 ಆಫರ್ಗಳು, ಅವರು ಇನ್ನೂ ಹುಡುಕುತ್ತಿದ್ದಾರೆ.
ಅಡಮಾನ ಬಡ್ಡಿದರಗಳಲ್ಲಿ ಈ ವರ್ಷದ ತೀವ್ರ ಏರಿಕೆ, ಈಗ 7% ಸಮೀಪಿಸುತ್ತಿದೆ, ಇದು ಅವರ ಹುಡುಕಾಟವನ್ನು ಹೆಚ್ಚು ಕಷ್ಟಕರವಾಗಿಸಿದೆ. 34 ವರ್ಷದ ಲೂಯಿಸ್, ಸಿಬಿಎಸ್ ನ್ಯೂಸ್ಗೆ ಕೈಗೆಟುಕುವ ವಸತಿಗಳನ್ನು ಹುಡುಕುವ ದೀರ್ಘ ಹೋರಾಟದ ಬಗ್ಗೆ “ಹತಾಶ” ಎಂದು ಭಾವಿಸುತ್ತಾನೆ.
“ನಾವು ಯಾರೋ ಅಗೆಯುತ್ತಿರುವ ರಂಧ್ರದಿಂದ ಹೊರಬರಲು ಪ್ರಯತ್ನಿಸುತ್ತಿರುವಂತೆ ಭಾಸವಾಗುತ್ತಿದೆ” ಎಂದು ತನ್ನ ಪತ್ನಿಯೊಂದಿಗೆ ಗ್ರಾಫಿಕ್ ಡಿಸೈನ್ ಸ್ಟುಡಿಯೋವನ್ನು ಹೊಂದಿರುವ ನ್ಯೂಜೆರ್ಸಿಯ ನಿವಾಸಿ ಆಸ್ಬರಿ ಪಾರ್ಕ್ ಹೇಳಿದರು.
ಫ್ರೆಡ್ಡಿ ಮ್ಯಾಕ್ ಪ್ರಕಾರ, ಸರಾಸರಿ 30-ವರ್ಷದ ಸ್ಥಿರ ಅಡಮಾನ ದರವು ಗುರುವಾರ 6.95% ಅನ್ನು ತಲುಪಿದೆ, ಕಳೆದ ವಾರ 6.76% ರಿಂದ ಮತ್ತು ಜನವರಿ 2025 ರಿಂದ ಅತಿ ಹೆಚ್ಚು. ಸತತ 11 ವಾರಗಳ ಕಾಲ ದರ ಏರಿಕೆಯಾಗಿದೆ. ಇರಾನ್ ಯುದ್ಧ ಹಣದುಬ್ಬರವನ್ನು ಹೆಚ್ಚಿಸುತ್ತದೆ, ಬಾಂಡ್ ಮಾರುಕಟ್ಟೆಯಲ್ಲಿ ಚಂಚಲತೆಯನ್ನು ಹೆಚ್ಚಿಸುತ್ತದೆ ಮತ್ತು ಎರವಲು ವೆಚ್ಚಗಳ ಮೇಲೆ ಪರಿಣಾಮ ಬೀರುತ್ತದೆ.
ಬೆಲೆ ಏರಿಕೆಯು ಮಾರುಕಟ್ಟೆಯ ಎರಡೂ ಬದಿಗಳನ್ನು ಹಿಂಡಿದೆ. ಖರೀದಿದಾರರು ಹೆಚ್ಚಿನ ವೆಚ್ಚಗಳೊಂದಿಗೆ ಹೋರಾಡಬೇಕು, ಆದರೆ ಮಾರಾಟಗಾರರು ಕಡಿಮೆ ಖರೀದಿದಾರರನ್ನು ಕಂಡುಕೊಳ್ಳುತ್ತಾರೆ, ಅವರು ಕೇಳುವ ಬೆಲೆಗಳನ್ನು ಕಡಿಮೆ ಮಾಡಲು ಅಥವಾ ಮಾರುಕಟ್ಟೆಯಿಂದ ಮನೆಯನ್ನು ತೆಗೆದುಕೊಳ್ಳಲು ಒತ್ತಾಯಿಸುತ್ತಾರೆ.
ಹೆಚ್ಚುತ್ತಿರುವ ಅಡಮಾನ ದರಗಳು “ಈಗಾಗಲೇ ಕಷ್ಟಕರ ಸಮಯದಲ್ಲಿ ಮನೆಯನ್ನು ಪಡೆಯಲು ಜನರಿಗೆ ಕಷ್ಟವಾಗುತ್ತಿದೆ” ಎಂದು ಲೆಂಡಿಂಗ್ಟ್ರೀಯ ಮುಖ್ಯ ಗ್ರಾಹಕ ಹಣಕಾಸು ವಿಶ್ಲೇಷಕ ಮ್ಯಾಟ್ ಶುಲ್ಜ್ ಸಿಬಿಎಸ್ ನ್ಯೂಸ್ಗೆ ತಿಳಿಸಿದರು. “ಇದು ಯಾರಿಗೂ ದೊಡ್ಡ ವಿಷಯವಲ್ಲ.”
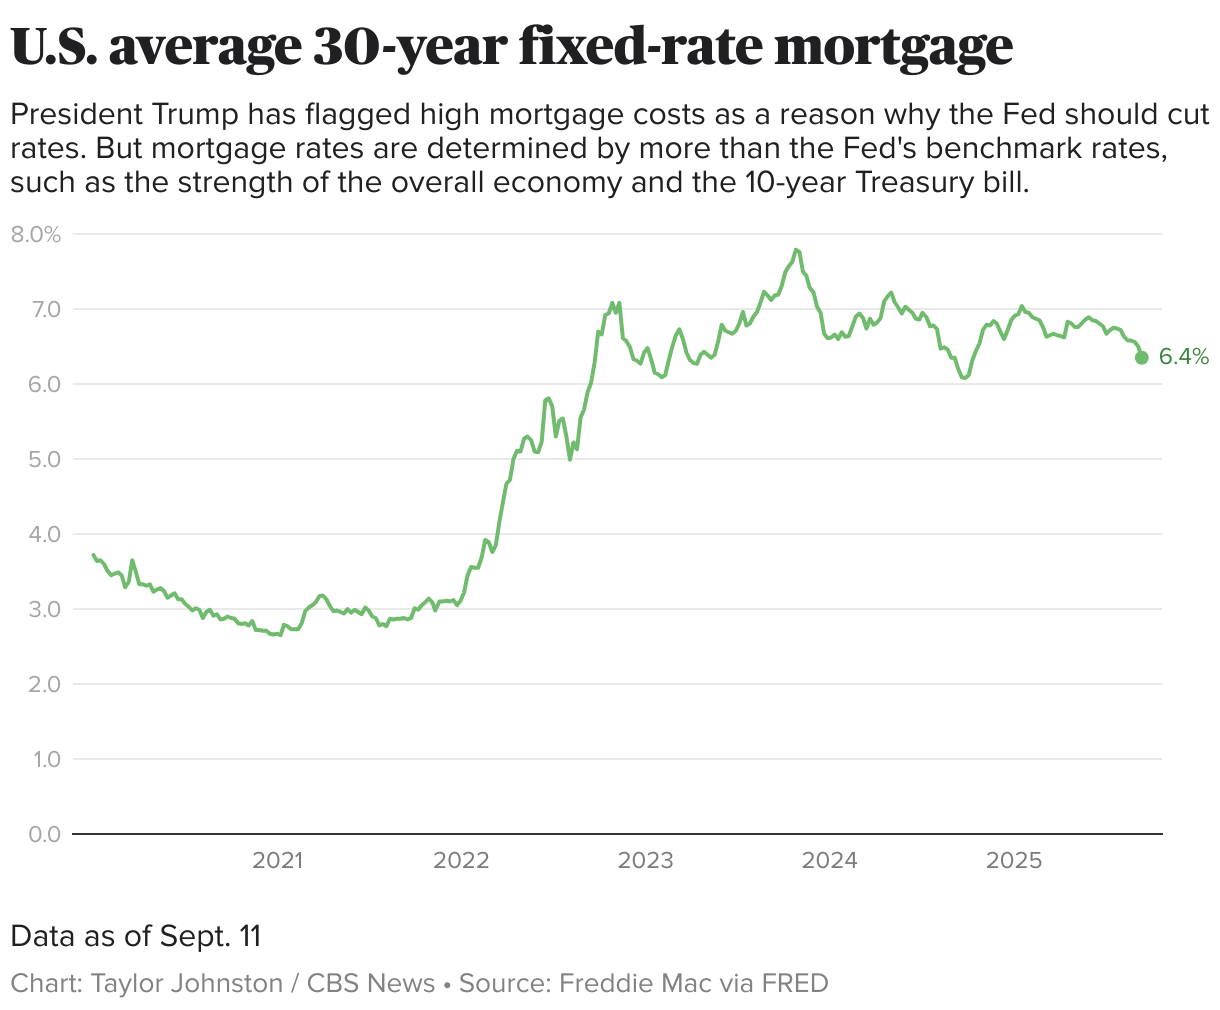
ಅಡಮಾನ ದರಗಳು 10-ವರ್ಷದ ಖಜಾನೆ ಟಿಪ್ಪಣಿಗೆ ನಿಕಟವಾಗಿ ಸಂಬಂಧ ಹೊಂದಿವೆ, ಇದು ಹಣದುಬ್ಬರ, ಹೆಚ್ಚುತ್ತಿರುವ ಭೌಗೋಳಿಕ ರಾಜಕೀಯ ಉದ್ವಿಗ್ನತೆ ಮತ್ತು ಹೆಚ್ಚುತ್ತಿರುವ US ಸರ್ಕಾರದ ಸಾಲದ ಮೇಲೆ ಹೂಡಿಕೆದಾರರ ಕಳವಳಗಳ ನಡುವೆ ಈ ವಾರದ ಆರಂಭದಲ್ಲಿ 2007 ರಿಂದ ಅದರ ಅತ್ಯುನ್ನತ ಮಟ್ಟಕ್ಕೆ ಏರಿದೆ.
ಇತ್ತೀಚಿನ ವರ್ಷಗಳಲ್ಲಿ, Realtor.com ನಲ್ಲಿ ಮುಖ್ಯ ಅರ್ಥಶಾಸ್ತ್ರಜ್ಞ ಜೇಕ್ ಕ್ರಿಮ್ಮೆಲ್ ಪ್ರಕಾರ, 30-ವರ್ಷದ ಸಾಂಪ್ರದಾಯಿಕ ಅಡಮಾನದ ವೆಚ್ಚದಲ್ಲಿ ಸಾಪ್ತಾಹಿಕ ಚಲನೆಯ ಸುಮಾರು 80% 10-ವರ್ಷದ ಖಜಾನೆ ಇಳುವರಿಯಲ್ಲಿ ಬದಲಾವಣೆಗಳನ್ನು ಪತ್ತೆಹಚ್ಚಿದೆ. 2026 ರ ಬಹುಪಾಲು ಮೂಲಕ, 10-ವರ್ಷ ಮತ್ತು 30-ವರ್ಷದ ಅಡಮಾನಗಳ ನಡುವಿನ ವಿಶಿಷ್ಟವಾದ “ಹರಡುವಿಕೆ” 2% ಎಂದು ಅವರು ಹೇಳಿದರು.
“ಯಾಂತ್ರಿಕವಾಗಿ, ಅಡಮಾನ ದರಗಳನ್ನು ಚಲಿಸುವಲ್ಲಿ ಖಜಾನೆ ಇಳುವರಿಯು ಹೆಚ್ಚಿನ ಕೆಲಸವನ್ನು ಮಾಡುತ್ತದೆ” ಎಂದು ಕ್ರಿಮ್ಮೆಲ್ ಇಮೇಲ್ನಲ್ಲಿ ತಿಳಿಸಿದ್ದಾರೆ.
ಬಾಂಡ್ ಇಳುವರಿ ನಂತರ ಅಡಮಾನ ದರಗಳು ಹೆಚ್ಚು
ಕೇಂದ್ರ ಬ್ಯಾಂಕ್ ಬುಧವಾರ ಫೆಡರಲ್ ರಿಸರ್ವ್ ಸಭೆಯ ಮುಂದೆ ಬಾಂಡ್ ಬೆಲೆಗಳು ಅವರು ಬಡ್ಡಿದರವನ್ನು ಹೆಚ್ಚಿಸಿದರು ಮೂರು ವರ್ಷಗಳಲ್ಲಿ ಮೊದಲ ಬಾರಿಗೆ ಇದು ಶೇಕಡಾ 0.25 ಅಂಕಗಳನ್ನು ಹೆಚ್ಚಿಸಿದೆ. ಫೆಡ್ ಅಧಿಕಾರಿಗಳು ಹಣದುಬ್ಬರದ ಹಾದಿಯನ್ನು ಅವಲಂಬಿಸಿ ಈ ವರ್ಷದ ನಂತರ ಮತ್ತೆ ದರಗಳನ್ನು ಹೆಚ್ಚಿಸಬಹುದು ಎಂದು ಸುಳಿವು ನೀಡಿದ್ದಾರೆ.
ಕೆಲವು ಅರ್ಥಶಾಸ್ತ್ರಜ್ಞರು ಫೆಡ್ನ ಅಕ್ಟೋಬರ್ ಮತ್ತು ಡಿಸೆಂಬರ್ ನೀತಿ ಸಭೆಗಳಲ್ಲಿ ಎರಡು ಹೆಚ್ಚುವರಿ ತ್ರೈಮಾಸಿಕ ಹೆಚ್ಚಳಗಳನ್ನು ಊಹಿಸುತ್ತಿದ್ದಾರೆ (ನವೆಂಬರ್ನಲ್ಲಿ ಒಂದು ಸಭೆಯನ್ನು ನಿಗದಿಪಡಿಸಲಾಗಿಲ್ಲ).
ಫೆಡ್ನ ಬೆಂಚ್ಮಾರ್ಕ್ ದರ – ಅಲ್ಪಾವಧಿಯ ಸಾಲಗಳಿಗೆ ಯಾವ ಬ್ಯಾಂಕುಗಳು ಪರಸ್ಪರ ಶುಲ್ಕ ವಿಧಿಸುತ್ತವೆ – ನೇರವಾಗಿ ಅಡಮಾನ ದರಗಳ ಮೇಲೆ ಪರಿಣಾಮ ಬೀರುವುದಿಲ್ಲ, ಆದರೆ ಸಾಲದ ವೆಚ್ಚವನ್ನು ಹೆಚ್ಚಿಸುವ ಮೂಲಕ ಗೃಹ ಸಾಲಗಳ ಮೇಲೆ ವ್ಯಾಪಕವಾಗಿ ಪರಿಣಾಮ ಬೀರಬಹುದು.
ಸಾಲದಾತರು ಸಭೆಯ ಮುಂದೆ ಫೆಡ್ ದರ ಹೆಚ್ಚಳದಲ್ಲಿ ಬೆಲೆ ನಿಗದಿಪಡಿಸುತ್ತಿದ್ದಾರೆ ಎಂದು ಕ್ರಿಮ್ಮೆಲ್ ಹೇಳಿದರು, ಇದು ಅಡಮಾನ ದರಗಳಲ್ಲಿ ಈ ವಾರದ ಏರಿಕೆಗೆ ಕಾರಣವಾಗಬಹುದು.
“ಪ್ರಮಾಣದಲ್ಲಿ, ನಾನು ಊಹಿಸುತ್ತೇನೆ [0.19%] ಫೆಡ್ನ ಬಡ್ಡಿದರ ಹೆಚ್ಚಳದ ಬಗ್ಗೆ ವಾರದಲ್ಲಿ ನಿರೀಕ್ಷೆಗಳಲ್ಲಿನ ಬದಲಾವಣೆಗಳಿಂದಾಗಿ ಈ ವಾರದ ಅಡಮಾನ ದರಗಳಲ್ಲಿನ ಜಂಪ್ ಅರ್ಧಕ್ಕಿಂತ ಸ್ವಲ್ಪ ಕಡಿಮೆಯಾಗಿದೆ ಮತ್ತು ಹೆಚ್ಚುತ್ತಿರುವ ತೈಲ ಬೆಲೆಗಳು ಮತ್ತು ಭೌಗೋಳಿಕ ರಾಜಕೀಯ ಅನಿಶ್ಚಿತತೆಯಂತಹ ಇತರ ಅಂಶಗಳಿಂದ ಅರ್ಧಕ್ಕಿಂತ ಸ್ವಲ್ಪ ಹೆಚ್ಚು” ಎಂದು ಅವರು ಹೇಳಿದರು.
ಮನೆ ಮಾರಾಟದ ಸ್ಲೈಡ್
ವಸತಿ ಮಾರುಕಟ್ಟೆಯು ಹೆಚ್ಚಿನ ಬೆಲೆಗಳು ಮತ್ತು ಕಡಿಮೆ ಪೂರೈಕೆಯೊಂದಿಗೆ ವರ್ಷಗಳಿಂದ ಹೆಣಗಾಡುತ್ತಿದೆ, ವಾಷಿಂಗ್ಟನ್, D.C. ಯಲ್ಲಿನ ಶಾಸಕರು ಈ ಸಮಸ್ಯೆಯನ್ನು ಭಾಗಶಃ ಪರಿಹರಿಸಲು ಪ್ರಯತ್ನಿಸುತ್ತಿದ್ದಾರೆ. ದ್ವಿಪಕ್ಷೀಯ ಶಾಸನ ಇದು ಈ ವರ್ಷದ ಆರಂಭದಲ್ಲಿ ಹಾದುಹೋಯಿತು. ಆದರೆ ಹೊಸ ವಸತಿ ನಿರ್ಮಾಣವಾದರೂ ಬೆಲೆಯ ಒತ್ತಡ ಕಡಿಮೆಯಾಗಲು ಸಮಯ ಹಿಡಿಯುತ್ತದೆ ಎನ್ನುತ್ತಾರೆ ತಜ್ಞರು.
ಏಪ್ರಿಲ್ ಗ್ಯಾಲಪ್ ಸಮೀಕ್ಷೆಯ ಪ್ರಕಾರ, 25% ನಿರಾಶ್ರಿತ ಜನರು ಮುಂದಿನ ಐದು ವರ್ಷಗಳಲ್ಲಿ ಮನೆ ಖರೀದಿಸಲು ನಿರೀಕ್ಷಿಸುತ್ತಾರೆ, ಇದು 2017 ರಲ್ಲಿ 50% ಕ್ಕಿಂತ ಕಡಿಮೆಯಾಗಿದೆ.
ಹೆಚ್ಚಿನ ಜನರು ಕಡಿಮೆಯಾದಂತೆ, ವಸತಿ ಮಾರುಕಟ್ಟೆಯಲ್ಲಿ ಚಟುವಟಿಕೆ ನಿಧಾನಗೊಂಡಿದೆ. ನ್ಯಾಷನಲ್ ಅಸೋಸಿಯೇಷನ್ ಆಫ್ ರಿಯಾಲ್ಟರ್ಗಳ ಡೇಟಾವು ಅಸ್ತಿತ್ವದಲ್ಲಿರುವ ಮನೆ ಮಾರಾಟವು ಸತತ ನಾಲ್ಕು ತಿಂಗಳುಗಳವರೆಗೆ ಕುಸಿದಿದೆ ಎಂದು ತೋರಿಸುತ್ತದೆ. ಆಗಸ್ಟ್ನಲ್ಲಿ, ಮಾರಾಟವು ಹಿಂದಿನ ತಿಂಗಳಿಗಿಂತ 2% ರಷ್ಟು ಕುಸಿದು 3.98 ಮಿಲಿಯನ್ಗೆ ತಲುಪಿದೆ, ಇದು ಜೂನ್ 2025 ರಿಂದ ಕಡಿಮೆಯಾಗಿದೆ.
ಅಡಮಾನ ಬ್ಯಾಂಕರ್ಸ್ ಅಸೋಸಿಯೇಷನ್ನ ಅಧ್ಯಕ್ಷ ಮತ್ತು ಸಿಇಒ ಬಾಬ್ ಬ್ರೂಕ್ಸ್ಮಿತ್ ಹೇಳಿಕೆಯಲ್ಲಿ ಹೇಳಿದರು: “ಸುಮಾರು 7 ಪ್ರತಿಶತದಷ್ಟು ಇರುವ ಅಡಮಾನಗಳು ಕೈಗೆಟುಕುವ ದರದಲ್ಲಿ ಮುಂದುವರಿಯುತ್ತವೆ ಮತ್ತು ಸಾಲಗಾರರ ಬೇಡಿಕೆಯನ್ನು ಕಡಿಮೆಗೊಳಿಸುತ್ತವೆ, ವಿಶೇಷವಾಗಿ ಸಂಭಾವ್ಯ ಖರೀದಿದಾರರಲ್ಲಿ.”
“ಇರಲು ಬಹುತೇಕ ಅಸಾಧ್ಯ”
ಲೂಯಿಸ್ ಅವರು ಮತ್ತು ಅವರ ಪತ್ನಿ ವರ್ಷಕ್ಕೆ ಸುಮಾರು $250,000 ಗಳಿಸುತ್ತಾರೆ, ಇದು ನ್ಯೂಜೆರ್ಸಿಯ ಸರಾಸರಿ ಮನೆಯ ಆದಾಯ $103,556ಕ್ಕಿಂತ ಎರಡು ಪಟ್ಟು ಹೆಚ್ಚು. ಸುಮಾರು $500,000 ಬೆಲೆಯ ಶ್ರೇಣಿಯಲ್ಲಿ ಮನೆಯನ್ನು ಹುಡುಕಲು ಇದು ಸಾಕಾಗುತ್ತದೆ ಎಂದು ಅವರು ಭಾವಿಸಿದರು. ಮೊನ್ಮೌತ್ ಮತ್ತು ಓಷನ್ ಕೌಂಟಿಗಳಲ್ಲಿ ಬೆಲೆಗಳು ಸ್ವಲ್ಪ ಕಡಿಮೆಯಾಗಿದೆ, ಅವರು ಆಸಕ್ತಿ ಹೊಂದಿರುವ ಪ್ರದೇಶಗಳು, ಅವರು ಹೇಳಿದರು.
ಆದಾಗ್ಯೂ, ಇತರ ಅಡೆತಡೆಗಳು ಸಹ ಮನೆ ಹುಡುಕಲು ಕಷ್ಟವಾಗುತ್ತದೆ. ಕಡಿಮೆ ಬೆಲೆಗಳು ಹೆಚ್ಚು ಖರೀದಿದಾರರನ್ನು ಮಾರುಕಟ್ಟೆಗೆ ಸೆಳೆದವು ಎಂದು ಲೂಯಿಸ್ ಹೇಳಿದರು, ಅವುಗಳನ್ನು ಮೀರಿಸಬಹುದಾದ ಜನರಿಂದ ಸ್ಪರ್ಧೆಯನ್ನು ಹೆಚ್ಚಿಸಿತು – ಕೆಲವೊಮ್ಮೆ ಎಲ್ಲಾ ನಗದು ಕೊಡುಗೆಗಳೊಂದಿಗೆ.
“ಇದು ವಾಸ್ತವವಾಗಿ ಕೆಟ್ಟದಾಗುತ್ತಿದೆ ಏಕೆಂದರೆ ಹೆಚ್ಚು ಹೆಚ್ಚು ಹಣವಿರುವ ಜನರು ಕಡಿಮೆ ಬೆಲೆಗೆ ಮನೆಗಳನ್ನು ಖರೀದಿಸುತ್ತಿದ್ದಾರೆ ಏಕೆಂದರೆ ಅವರು ಬೆಲೆಗಳ ಬಗ್ಗೆ ಚಿಂತಿಸುತ್ತಿಲ್ಲ” ಎಂದು ಲೂಯಿಸ್ ಹೇಳಿದರು.
ಈಗ ಲೂಯಿಸ್ ಮತ್ತು ಅವರ ಪತ್ನಿ ನ್ಯೂಜೆರ್ಸಿಯಲ್ಲಿರುವ ತಮ್ಮ ಮನೆಗಾಗಿ ಬೇಟೆಯಾಡುವುದನ್ನು ಮುಂದುವರೆಸಿದ್ದಾರೆ. ಆದರೆ ಅವರು ರಾಜ್ಯವನ್ನು ಸಂಪೂರ್ಣವಾಗಿ ತೊರೆಯಲು ಯೋಚಿಸಿದ್ದಾರೆ ಏಕೆಂದರೆ ಅದು “ಹುಚ್ಚ ದುಬಾರಿ” ಎಂದು ಅವರು ಹೇಳಿದರು.
“ನಾವಿಬ್ಬರೂ ಕಲಾವಿದರಾಗಿ ಕೆಲಸ ಮಾಡುತ್ತೇವೆ ಮತ್ತು ಸ್ವಲ್ಪ ಸ್ವಾತಂತ್ರ್ಯ ಮತ್ತು ವಿನೋದವನ್ನು ಹೊಂದಿದ್ದೇವೆ” ಎಂದು ಲೂಯಿಸ್ ಹೇಳಿದರು. “ಆದರೆ ಇಲ್ಲಿ ಉಳಿಯಲು ಅಸಾಧ್ಯವಾಗಿದೆ.”


Leave a Reply